


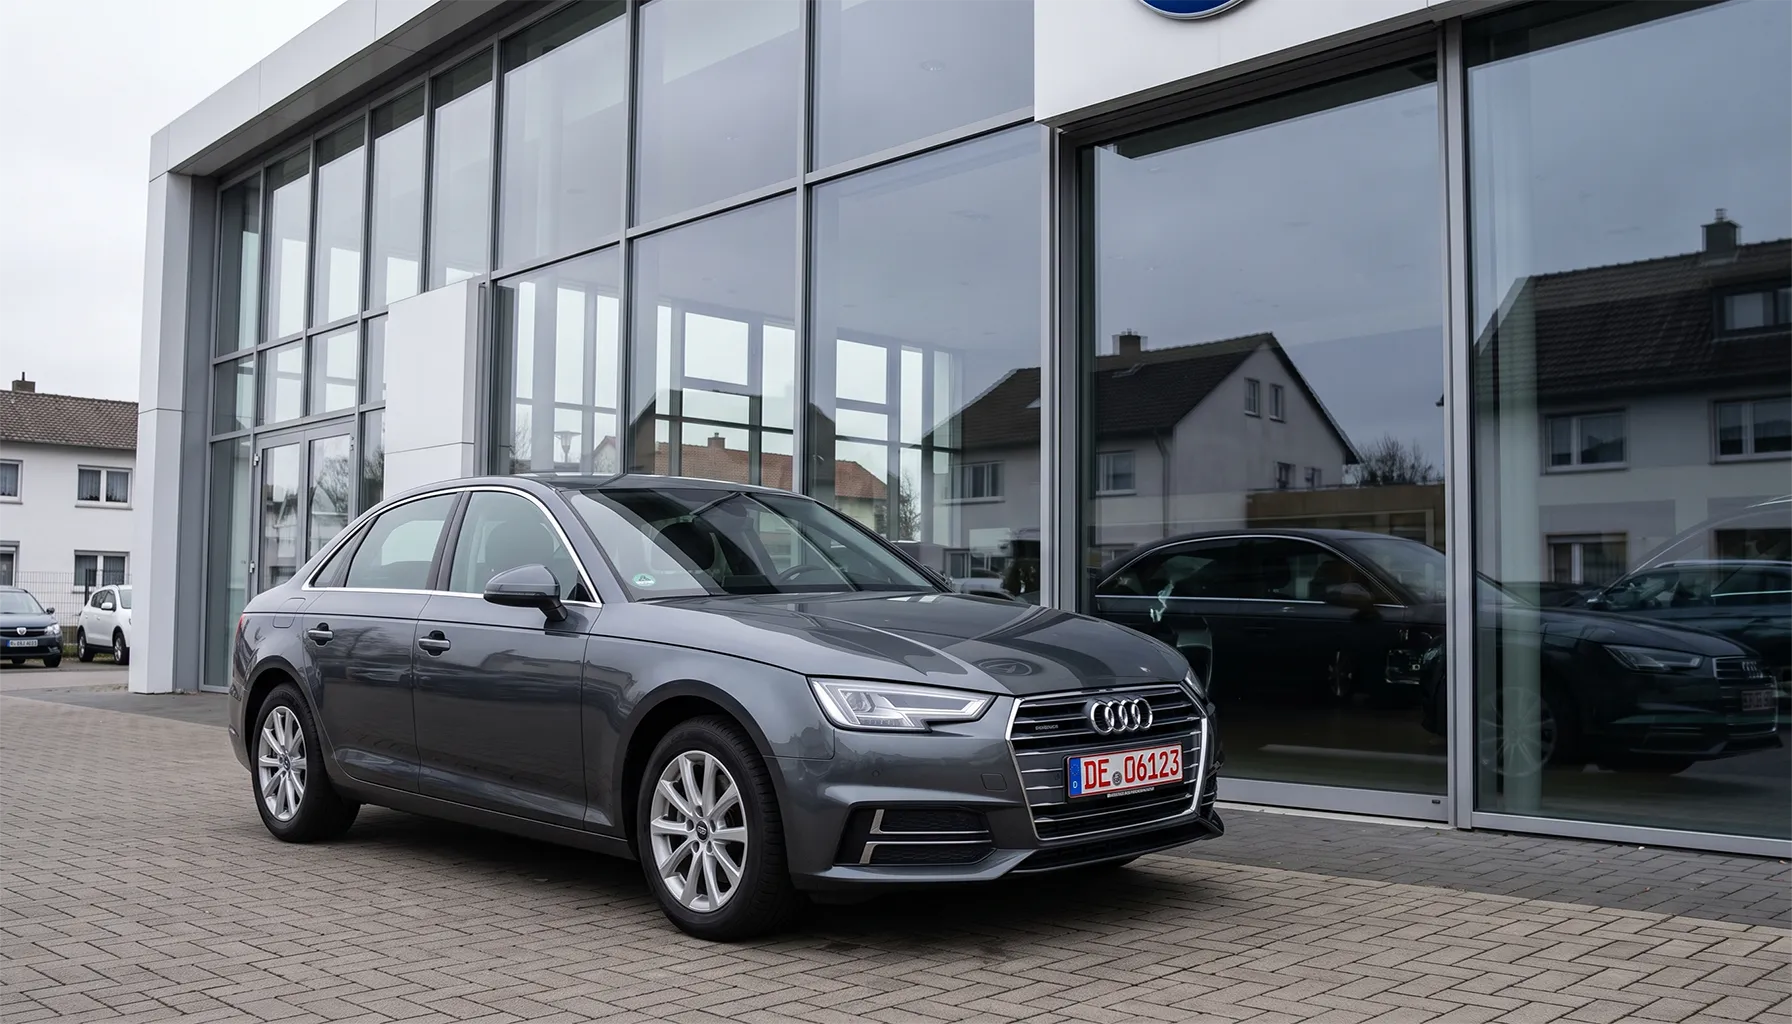
Für Autohäuser und Werkstätten ist die Händlerkennzeichen Versicherung kein Standardprodukt – sie muss auf die spezifischen Risiken des täglichen Fahrzeugbetriebs abgestimmt sein. Wer mit einer handelsüblichen Kfz-Police arbeitet, sitzt im Schadenfall schnell auf einem Schaden, den er nicht erwartet hat.
Das Händlerkennzeichen – nach § 41 FZV – Regelungen zu Prüfungs-, Probe- und Überführungsfahrten ausschließlich für zuverlässige Kfz-Betriebe – erlaubt es Autohäusern und Werkstätten, Fahrzeuge flexibel zu bewegen: Probefahrten mit Kaufinteressenten, Überführungen zwischen Standorten, Werkstattfahrten. Genau diese Nutzungsvielfalt macht den Versicherungsschutz komplex. Dieser Beitrag klärt, wann Kasko und Haftpflicht greifen – und wo die drei häufigsten Deckungslücken entstehen.
1. Die Kasko-Falle: Wann übernimmt die Kaskoversicherung beim Händlerkennzeichen?
Das Händlerkennzeichen ist gesetzlich mit einer Kfz-Haftpflicht unterlegt. Doch die Haftpflicht schützt nur Dritte – nicht das Fahrzeug, mit dem die Fahrt durchgeführt wird.
Die versicherungsrechtliche Lage: Eine Vollkasko- oder Teilkaskodeckung ist beim Händlerkennzeichen nicht automatisch inklusive. Ob Kaskoschutz besteht, hängt ausschließlich von der individuellen Vertragsgestaltung ab. Gleichzeitig begründet § 7 StVG – Haftung des Fahrzeughalters eine verschuldensunabhängige Haftung: Entsteht beim Betrieb eines Fahrzeugs ein Schaden, haftet das Autohaus als Halter – unabhängig davon, ob ein Mitarbeitender oder ein Kaufinteressent am Steuer saß.
Das Szenario: Ein Verkäufer nimmt einen Kaufinteressenten auf einer Probefahrt mit. Das Fahrzeug – ein Neuwagen aus dem Lagerbestand, unterwegs mit dem Händlerkennzeichen – kommt auf nasser Fahrbahn von der Straße ab. Wirtschaftlicher Totalschaden.
Die Konsequenz: Besteht kein expliziter Kaskoschutz für Fahrzeuge unter dem Händlerkennzeichen, trägt das Autohaus den gesamten Fahrzeugschaden selbst. Bei einem Lagerfahrzeug mit einem Verkaufswert von 45.000 € kann das die Liquidität eines kleineren Betriebs empfindlich treffen.
Die Lösung: Eine branchenspezifische Autohauspolice schließt den Kaskoschutz für alle Fahrzeuge unter dem Händlerkennzeichen ausdrücklich ein – ohne Begrenzung der Fahrzeuganzahl und mit Neupreisentschädigung für neue Fahrzeuge. Die Versicherungssumme richtet sich nach dem Jahresumsatz und passt sich automatisch an die Unternehmensentwicklung an.
2. Die Haftungsfalle: Wer zahlt, wenn der Kaufinteressent auf der Probefahrt einen Unfall baut?
Probefahrten gehören zum täglichen Geschäft im Autohaus. Doch wer haftet, wenn der Kaufinteressent selbst am Steuer sitzt – und einen Unfall verursacht?
Die versicherungsrechtliche Lage: Die Kfz-Haftpflicht des Händlerkennzeichens deckt den Schaden an Dritten. Den Schaden am eigenen Fahrzeug des Autohauses deckt sie nicht – das fällt in den Bereich der Kaskoversicherung. Gleichzeitig kann das Autohaus aus dem Werkvertrag nach § 631 BGB – Vertragstypische Pflichten in Haftung genommen werden, wenn die Überlassung des Fahrzeugs ohne angemessene Sorgfalt erfolgte. Zusätzlich bleibt nach § 7 StVG die Halterhaftung des Autohauses grundsätzlich bestehen, auch wenn der Kaufinteressent den Schaden verursacht hat.
Das Szenario: Ein Kaufinteressent macht eine unbegleitete Probefahrt mit einem Vorführwagen unter dem Händlerkennzeichen. Auf der Bundesstraße fährt er auf ein stehendes Fahrzeug auf: 28.000 € Schaden am Fremdfahrzeug, der Vorführwagen ist wirtschaftlicher Totalschaden bei einem Zeitwert von 38.000 €.
Die Konsequenz: Die Haftpflicht des Händlerkennzeichens übernimmt die 28.000 € für das Fremdfahrzeug. Die 38.000 € Schaden am eigenen Vorführwagen bleiben beim Autohaus – es sei denn, ein expliziter Kaskoschutz für Händlerkennzeichen ist vereinbart. Dazu kommen mögliche Haftungsansprüche des Kaufinteressenten, falls er beim Unfall verletzt wurde.
Die Lösung: Ein vollständiger Versicherungsschutz für Händlerkennzeichen fasst Haftpflicht und Kasko in einem einzigen Bedingungswerk zusammen. Probefahrten mit Kaufinteressenten – ob begleitet oder unbegleitet – müssen ausdrücklich eingeschlossen sein. Wer wissen möchte, was ein rotes Kennzeichen strukturell von anderen Kfz-Kennzeichen unterscheidet, findet die Antwort im Begleitartikel wie man ein rotes Kennzeichen richtig liest.
3. Die Nutzungsfalle: Wann verliert das Händlerkennzeichen seinen Versicherungsschutz?
Das Händlerkennzeichen darf nur für gesetzlich definierte Zwecke eingesetzt werden. Jede Nutzung außerhalb dieser Grenzen gefährdet den Versicherungsschutz – und hat strafrechtliche Konsequenzen.
Die versicherungsrechtliche Lage: Nach § 41 FZV – zulässige Verwendungszwecke des Händlerkennzeichens ist das Kennzeichen ausschließlich für Prüfungs-, Probe- und Überführungsfahrten zugelassen. Privatfahrten, Lieferfahrten ohne Überführungscharakter oder die dauerhafte Nutzung als Betriebsfahrzeug fallen nicht darunter. Bei zweckfremder Nutzung sehen die Versicherungsbedingungen typischerweise keinen Versicherungsschutz vor – weder in der Haftpflicht noch in der Kasko.
Das Szenario: Ein Servicefahrer nutzt das Händlerkennzeichen nach Feierabend für eine private Fahrt. Auf dem Rückweg fährt er bei Rot in eine Kreuzung und kollidiert mit einem Motorradfahrer, der schwer verletzt wird.
Die Konsequenz: Da die Fahrt keinem zulässigen Zweck nach § 41 FZV entsprach, verweigert die Versicherung die Regulierung. Heilungskosten, Verdienstausfall und Schmerzensgeld muss das Autohaus als Fahrzeughalter nach § 7 StVG – Halterhaftung aus eigener Tasche begleichen. Dem Servicefahrer drohen zusätzlich Strafanzeige und Führerscheinentzug wegen Fahrens ohne gültige Pflichtversicherung.
Die Lösung: Schriftliche Nutzungsregeln für das Händlerkennzeichen, regelmäßige Mitarbeiterunterweisungen und ein lückenlos geführtes Fahrtenbuch – wie es § 41 FZV vorschreibt – sind keine bürokratische Pflicht, sondern die Grundlage des Versicherungsschutzes. Im Schadenfall ist das Fahrtenbuch der entscheidende Nachweis, dass das Kennzeichen ausschließlich für erlaubte Fahrten eingesetzt wurde. Betriebe, die solche Risiken mit einer einzigen Police statt Einzelverträgen absichern, vermeiden zudem die typischen Zuständigkeitskonflikte, die entstehen, wenn Einzelverträge im Autohaus zur Kostenfalle werden.
Fazit: Händlerkennzeichen Versicherung braucht branchenspezifische Bausteine
Alle drei Fallstricke entstehen nicht durch bösen Willen, sondern durch Absicherungslücken, die im Tagesgeschäft nie auffallen – bis ein Schaden eintritt. Eine Standard-Kfz-Police reicht für Betriebe mit Händlerkennzeichen nicht aus. Sie brauchen eine Police, die Kasko, Haftpflicht und Nutzungsschutz für alle betrieblichen Fahrzeugbewegungen ausdrücklich einschließt – ohne Einzelmeldungen für jedes neue Fahrzeug.
Wissen Sie, ob Ihre Händlerkennzeichen Versicherung alle drei Fallstricke abdeckt? Lassen Sie Ihre Police prüfen – bevor der nächste Probefahrtunfall die Antwort liefert.
Häufige Fragen zur Händlerkennzeichen Versicherung
Ist das Händlerkennzeichen dasselbe wie das rote Kennzeichen?
Ja – die Begriffe werden synonym verwendet. Die korrekte gesetzliche Bezeichnung lautet „Kennzeichen für Prüfungs-, Probe- und Überführungsfahrten“ nach § 41 FZV. Erkennbar ist es an der roten Schrift, dem roten Rahmen und dem Beginn der Erkennungsnummer: „06″ steht für Kraftfahrzeughändler und Werkstätten, „05″ für Prüfstellen wie TÜV und DEKRA, „07″ für zugelassene Oldtimerfahrten.
Welche Fahrten sind mit dem Händlerkennzeichen erlaubt?
Erlaubt sind Prüfungsfahrten (z. B. technische Überprüfungen), Probefahrten mit Kaufinteressenten oder zur Qualitätssicherung sowie Überführungsfahrten zwischen Standorten oder zum Kunden. Nicht erlaubt sind Privatfahrten von Mitarbeitenden, Lieferfahrten ohne Überführungscharakter und die dauerhafte Nutzung als Betriebsfahrzeug. Jede Fahrt muss im Fahrtenbuch eingetragen werden.
Brauche ich für jedes Fahrzeug unter dem Händlerkennzeichen eine eigene Versicherung?
Nein – das ist der entscheidende Vorteil gegenüber regulären Kfz-Versicherungen. Eine branchenspezifische Lösung deckt alle Fahrzeuge ab, die unter dem Händlerkennzeichen bewegt werden, ohne dass für jedes Fahrzeug ein separater Antrag gestellt werden muss. Neue Fahrzeuge sind automatisch mitversichert.
Was passiert versicherungsrechtlich, wenn Mitarbeitende das Händlerkennzeichen privat nutzen?
Bei zweckfremder Nutzung besteht in der Regel kein Versicherungsschutz. Als Fahrzeughalter haftet das Autohaus nach § 7 StVG auch für Schäden, die Dritte mit dem Fahrzeug verursachen. Eine Entlastung ist nach § 7 Abs. 3 StVG möglich, wenn der Betrieb nachweisen kann, dass die Nutzung ohne sein Wissen und Willen stattfand – was ein ordentlich geführtes Fahrtenbuch und klare Schlüsselregelungen voraussetzt.
Wie unterscheidet sich das Händlerkennzeichen vom Kurzzeitkennzeichen?
Das Kurzzeitkennzeichen ist fahrzeuggebunden, maximal fünf Tage gültig und auch für Privatpersonen erhältlich. Das Händlerkennzeichen ist nicht fahrzeuggebunden, dauerhaft gültig und ausschließlich für zugelassene Kfz-Betriebe. Für Betriebe, die regelmäßig Fahrzeuge bewegen, ist das Händlerkennzeichen wirtschaftlich und organisatorisch deutlich effizienter.
Ist der Kaufinteressent auf der Probefahrt automatisch mitversichert?
Die Kfz-Haftpflicht des Händlerkennzeichens deckt Schäden, die der Kaufinteressent als Fahrer gegenüber Dritten verursacht. Sie deckt nicht den Schaden am Fahrzeug des Autohauses selbst – das ist Aufgabe der Kaskoversicherung. Ob und in welchem Umfang der Kaufinteressent für Schäden am Fahrzeug des Autohauses persönlich haftet, hängt vom Einzelfall und der Ausgestaltung der Probefahrtvereinbarung ab.